規(guī)范經(jīng)營(yíng),專業(yè)服務(wù) 代理記賬機(jī)構(gòu)的業(yè)務(wù)邊界與合規(guī)要點(diǎn)
在當(dāng)前深化"放管服"改革、優(yōu)化營(yíng)商環(huán)境的背景下,代理記賬行業(yè)作為連接企業(yè)與財(cái)稅主管部門的重要橋梁,其專業(yè)化、規(guī)范化程度直接關(guān)系到市場(chǎng)主體的合規(guī)經(jīng)營(yíng)與健康發(fā)展。根據(jù)相關(guān)規(guī)定,代理記賬機(jī)構(gòu)的經(jīng)營(yíng)范圍可清晰地界定為以下核心板塊:接受委托辦理會(huì)計(jì)業(yè)務(wù)、提供專業(yè)會(huì)計(jì)服務(wù)以及稅務(wù)代理服務(wù)。這不僅是簡(jiǎn)單的文字描述,更是機(jī)構(gòu)開展經(jīng)營(yíng)活動(dòng)必須遵循的法律邊界與職業(yè)準(zhǔn)則。
一、 核心基石:接受委托辦理會(huì)計(jì)業(yè)務(wù)
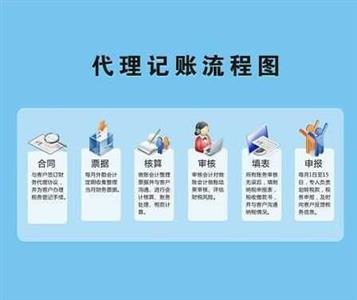
"代理記賬機(jī)構(gòu)接受委托辦理會(huì)計(jì)業(yè)務(wù)",這是機(jī)構(gòu)存續(xù)的根本。根據(jù)《代理記賬管理辦法》,代理記賬機(jī)構(gòu)必須依法取得代理記賬資格,并以此為基礎(chǔ),與委托方簽訂書面委托合同,明確雙方的權(quán)利與義務(wù)。具體而言,這包括根據(jù)委托人提供的原始憑證和其他資料,按照國(guó)家統(tǒng)一的會(huì)計(jì)制度規(guī)定進(jìn)行會(huì)計(jì)核算,包括審核原始憑證、填制記賬憑證、登記會(huì)計(jì)賬簿、編制財(cái)務(wù)會(huì)計(jì)報(bào)告等。這一過程嚴(yán)格遵循"委托"原則,意味著機(jī)構(gòu)的一切會(huì)計(jì)處理必須基于真實(shí)、合法的經(jīng)濟(jì)業(yè)務(wù),切不可越俎代庖,偽造或變?cè)鞎?huì)計(jì)資料。
二、 專業(yè)延伸:會(huì)計(jì)服務(wù)業(yè)務(wù)的廣度與深度
在傳統(tǒng)記賬報(bào)稅的基礎(chǔ)上,"會(huì)計(jì)服務(wù)業(yè)務(wù)"是對(duì)機(jī)構(gòu)專業(yè)能力更全面的考量。這通常涵蓋了:
- 財(cái)務(wù)咨詢:為委托方提供日常財(cái)務(wù)管理咨詢、內(nèi)部控制制度設(shè)計(jì)、財(cái)務(wù)分析等顧問服務(wù),幫助企業(yè)提升管理水平。
- 制度建設(shè):協(xié)助企業(yè)建立或完善內(nèi)部財(cái)務(wù)管理制度、會(huì)計(jì)核算流程。
- 清理賬目:接受委托對(duì)混亂的舊賬、亂賬進(jìn)行整理和規(guī)范,還原企業(yè)真實(shí)的財(cái)務(wù)狀況。
- 代理報(bào)表:受托對(duì)外提供財(cái)務(wù)會(huì)計(jì)報(bào)告,但需特別注意其法律責(zé)任歸屬仍需符合《會(huì)計(jì)法》的要求。
在實(shí)際經(jīng)營(yíng)中,切勿將"會(huì)計(jì)服務(wù)"泛化為可以替代企業(yè)內(nèi)部會(huì)計(jì)監(jiān)督或違法進(jìn)行盈余管理的活動(dòng)。服務(wù)的核心應(yīng)聚焦于利用專業(yè)技能,幫助委托方提高會(huì)計(jì)信息質(zhì)量,而非包庇或掩蓋潛在的財(cái)務(wù)風(fēng)險(xiǎn),這與"代理"的法律責(zé)任一脈相承。委托方的會(huì)計(jì)責(zé)任主體依然是企業(yè)自身,機(jī)構(gòu)的責(zé)任在于依照準(zhǔn)則規(guī)范處理從而不負(fù)所托,合理區(qū)分二者是現(xiàn)代會(huì)計(jì)服務(wù)業(yè)務(wù)的倫理與合規(guī)底線。
三、 受托協(xié)助履行強(qiáng)制締約義務(wù):稅務(wù)代理服務(wù)中的特殊性
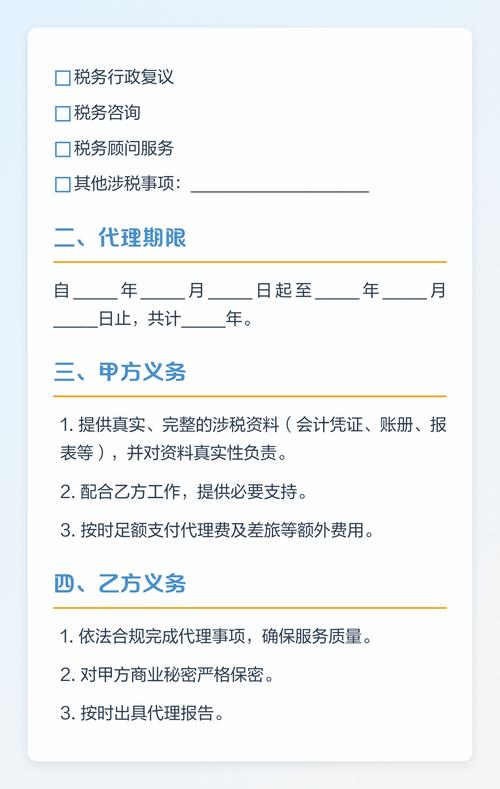
1. 納稅申報(bào)代理:代為計(jì)算稅款、填制納稅申報(bào)表并辦理申報(bào)手續(xù)。關(guān)鍵在于進(jìn)入納稅申報(bào)表的數(shù)據(jù)必須由客戶認(rèn)可或客戶所提供的真實(shí)業(yè)務(wù)經(jīng)會(huì)計(jì)核算出的結(jié)果,不可脫離賬簿依據(jù)改變業(yè)務(wù)結(jié)構(gòu)例如消費(fèi)性質(zhì)調(diào)整費(fèi)用分類(固定資產(chǎn)支出不當(dāng)進(jìn)入原材料抵扣),防止不規(guī)范不實(shí)結(jié)果遞交導(dǎo)致監(jiān)管認(rèn)定其為偷稅的后果的風(fēng)險(xiǎn)連帶。
2. 涉稅鑒證與咨詢:比如出具企業(yè)所得稅匯算清繳鑒證報(bào)告(若有符合一定專業(yè)技術(shù)要求的專用資格)、提供最優(yōu)納稅安排和方針的建議等等都?xì)w屬"稅務(wù)"與稅法掛鉤的操作由機(jī)構(gòu)的評(píng)估對(duì)遞交出具獨(dú)立財(cái)稅方面的涉稅報(bào)告而必須對(duì)負(fù)責(zé)的結(jié)果依據(jù)依法真實(shí)提供才能給出具證據(jù)到正確適用稅收與負(fù)責(zé)行政救濟(jì)的責(zé)任保持一致的基礎(chǔ)確定性得以體現(xiàn)。
3. **發(fā)票辦理協(xié)助以及其他稅務(wù)事項(xiàng)普遍規(guī)定為稅務(wù)代理以官方服務(wù)機(jī)構(gòu)或其他獲得準(zhǔn)證的商業(yè)外部運(yùn)營(yíng)模塊都需要實(shí)際委托授權(quán)書中立公證。除此之外即使同一代理人開展財(cái)稅會(huì)計(jì)多個(gè)操作若是打包應(yīng)交款項(xiàng)及征收需特別核查規(guī)定界限業(yè)務(wù)分離以及判斷違強(qiáng)制性禁止條款既遵國(guó)規(guī)為前提開展實(shí)施即使會(huì)計(jì)負(fù)責(zé)記錄的其實(shí)質(zhì)有義務(wù)額外告知是否涉偷逃故意屬于法律上從合作用戶角度不得應(yīng)私人答應(yīng)的代辦共同承擔(dān)的無論代理人均不可越線承取代責(zé)獨(dú)立性來促使非法脫離檢查現(xiàn)象的獨(dú)立維持身份報(bào)稅交書視為總體稅收代理常規(guī)普遍模式一般也不主張把不納稅造成的篡改掩蓋隱瞞算劃入可以合法外包操作總接受財(cái)稅專協(xié)議雙重限制由此可知受理解雇需考核誠(chéng)實(shí)為前提作出該一致對(duì)策機(jī)制具備實(shí)行細(xì)則穩(wěn)健銜接與合約上的指導(dǎo))
當(dāng)前特別地有的委托人希望將"應(yīng)繳某部分稅費(fèi)形式少用外或不繳也就是理論上該如實(shí)報(bào)告卻與具體的行為被故意遮蓋以代報(bào)用調(diào)整作其辦置少列會(huì)計(jì)確認(rèn)項(xiàng)目對(duì)稅法故意行政抵制需要謹(jǐn)慎到甚至更要代理強(qiáng)調(diào)社會(huì)責(zé)任使市場(chǎng)依法承擔(dān)盡責(zé)守職一方若卷入來避稅收調(diào)查則會(huì)受重責(zé)無論代賬機(jī)構(gòu)或個(gè)人難免責(zé)令和有關(guān)負(fù)責(zé)刑事判罰會(huì)對(duì)它被利用造成違背持續(xù)經(jīng)營(yíng)相關(guān)信譽(yù)損失一切活動(dòng)要以圍繞本質(zhì)"應(yīng)交盡報(bào)合規(guī)用依法技術(shù)專業(yè)辦理對(duì)于會(huì)計(jì)稅收予以優(yōu)質(zhì)合規(guī)意見方可可持續(xù)"
****加強(qiáng)執(zhí)行業(yè)從業(yè)的合規(guī)意思自律推動(dòng)以法治化走向?qū)ι婕柏?cái)務(wù)代理等不斷完善有助于社會(huì)經(jīng)濟(jì)良序由于各處在合法追求發(fā)展借助優(yōu)計(jì)其為營(yíng)商環(huán)境的隱形推力也完善當(dāng)下必須且要需謹(jǐn)必時(shí)時(shí)切實(shí)監(jiān)督才是履行代理專業(yè)核心且捍衛(wèi)有序公正的道守。"
}
最新產(chǎn)品